Aargau: Markttrends und Anlagechancen
Teilmarkt-Analyse: Kernlagen bieten Sicherheit, periphere Märkte mehr Preisraum – Mikrolage, Leerstand und Mietdruck entscheiden.

Der Kernpunkt zuerst: Ich sehe für Aarau und Baden auch 2026 einen engen Wohnungsmarkt. Der Druck kommt vor allem von mehr Haushalten, tiefem Leerstand und einem Neubau, der den Bedarf nur teils abdeckt.
Für dich heisst das kurz gesagt:
Ich würde den Markt so lesen: Mehr Wohnungen wurden zwar gebaut, aber das reicht nicht, wenn zugleich mehr Menschen zuziehen und die Haushalte kleiner werden. Dann braucht es pro 1’000 Einwohner mehr Wohnungen als früher. Genau das hält den Druck hoch.
Für Aarau ist das Bild klar: zentrumsnah, gute Anbindung, wenig freie Wohnungen. Für Baden gilt Ähnliches, auch wenn der Markt näher beim Kantonsmittel liegt. Wer in diesen Gebieten mieten oder kaufen will, trifft oft auf wenig Auswahl, mehr Konkurrenz und kurze Vermarktungszeiten.
| Ort | Marktlage 2026 | Was das für dich heisst |
|---|---|---|
| Aarau | eher eng | wenig freie Objekte, viel Konkurrenz |
| Baden | nahe am Kantonsmittel, weiter angespannt | etwas mehr Spielraum als in sehr engen Bezirken, aber kein lockerer Markt |
Wenn ich den Artikel auf einen Satz kürze, dann diesen: Im Raum Aarau und Baden bleibt Wohnraum 2026 knapp, weil die Nachfrage stärker wächst als das passende Angebot.
Die Nachfrage zeigt sich im Aargau vor allem an drei Stellen: Preise, Leerstand und Bevölkerungsdruck. Genau dort wird sichtbar, wie stark der Markt unter Zug steht. Die folgenden Abschnitte ordnen diese Signale für Kaufmarkt, Mietmarkt und Demografie ein.
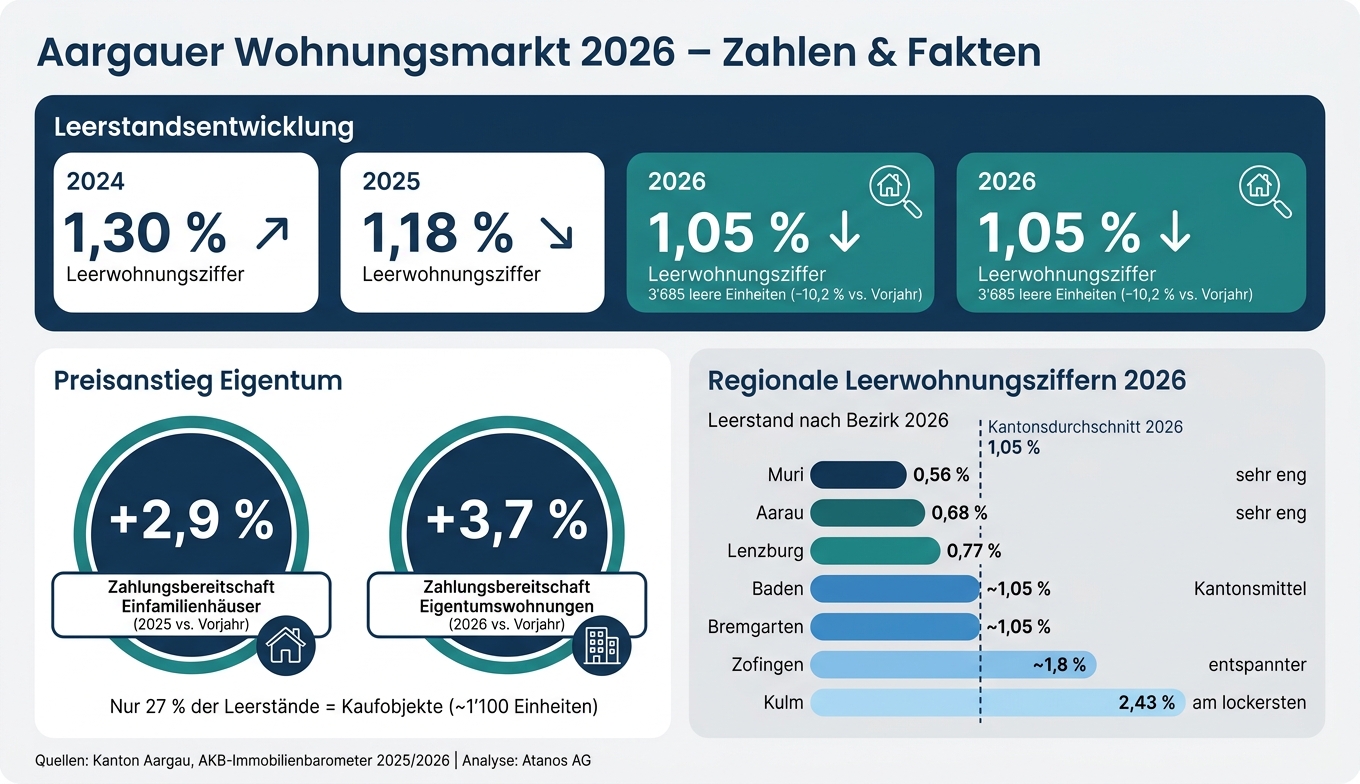
Im Eigentumsmarkt zeigt sich die Nachfrage am klarsten über die Preise. Laut dem AKB-Immobilienbarometer stieg die Zahlungsbereitschaft für Einfamilienhäuser Ende März 2025 um 2,9 % im Vergleich zum Vorjahr. Bei Eigentumswohnungen fiel der Anstieg noch stärker aus: +3,7 % 2026 gegenüber dem Vorjahr. Trotz hoher Preise und strenger Finanzierung bleibt die Nachfrage hoch.
Dazu kommt: Kaufobjekte sind knapp. Nur 27 % der Leerstände entfielen auf Kaufobjekte, also gut 1'100 Einheiten. Der grosse Rest stand zur Vermietung leer. Wenn Objekte nur kurz am Markt sind und die Preise trotz hoher Finanzierungshürden weiter steigen, ist das ein klares Signal: Die Nachfrage nach Wohneigentum liegt über dem, was verfügbar ist.
Im Mietmarkt ist diese Knappheit sogar noch stärker zu sehen.
Die Leerwohnungsziffer sank von 1,30 % im Jahr 2024 auf 1,18 % im Jahr 2025 und weiter auf 1,05 % im Jahr 2026. In absoluten Zahlen standen 2026 noch 3'685 Wohnungen und Einfamilienhäuser leer. Das sind 417 Einheiten bzw. 10,2 % weniger als im Vorjahr. Mit 1,05 % liegt der Aargauer Markt klar im angespannten Bereich.
Besonders knapp sind günstige und mittlere Wohnungen. Die wenigen freien Objekte liegen vor allem in höheren Preisklassen, an peripheren Standorten oder sind sanierungsbedürftig. Für Haushalte heisst das ganz praktisch: weniger Auswahl und mehr Konkurrenz pro Inserat.
Getrieben wird das vor allem durch das Wachstum bei Bevölkerung und Haushalten.
Entscheidend ist nicht nur, wie viele Menschen im Kanton leben, sondern auch, wie viele Haushalte daraus entstehen. Wenn die Haushalte kleiner werden, steigt der Wohnungsbedarf zusätzlich. Mehr Einpersonen- und Zweipersonenhaushalte bedeuten, dass pro 1'000 Einwohnerinnen und Einwohner mehr Wohnungen gebraucht werden als früher.
Ein einfaches Rechenbeispiel zeigt das gut: Wächst die Bevölkerung pro Jahr um 1 %, während die durchschnittliche Haushaltsgrösse von 2,4 auf 2,3 Personen sinkt, steigt die Zahl der benötigten Wohnungen stärker als die Bevölkerungszahl allein vermuten lässt. Der Wohnungsbestand nahm 2024/25 zwar von 348'656 auf 352'556 Einheiten zu, also um 1,1 %. Trotzdem reicht dieses Wachstum nicht aus, um mit dem Anstieg der Nachfrage Schritt zu halten.
Aargauer Wohnungsmarkt 2026: Leerstand, Preise & Regionale Unterschiede
Mehr Wohnungsbestand entspannt den Markt nicht automatisch. Ausschlaggebend ist, ob neue Wohnungen rasch genug auf den Markt kommen und ob sie zu dem passen, was Haushalte suchen. Genau da zeigt sich, ob Neubau und Leerstand den Druck überhaupt bremsen.
Der Leerstand bleibt klar mietlastig: 73,4 % der leerstehenden Einheiten waren 2024 zur Miete ausgeschrieben, 26,6 % zum Verkauf. Der Druck liegt damit vor allem auf dem Mietmarkt.
Ein tiefer Leerstand für sich allein erklärt die Knappheit aber noch nicht. Genauso wichtig ist die Frage, wie viel neues Angebot überhaupt nachkommt.
Auch der Neubau sorgt bisher kaum für Entlastung. 2024 ging der Nettozugang neuer Wohnungen zurück. Gleichzeitig liegen die Baugesuche unter dem Zehnjahresdurchschnitt, vor allem bei Einfamilienhäusern.
Dazu kommt eine klare Verschiebung: Die Neubautätigkeit geht weiter in Richtung Mehrfamilienhäuser. Das hilft dem Mietmarkt, deckt den Bedarf an Einfamilienhäusern aber nur zum Teil ab.
2024 umfasste der Wohnungsbestand 348'656 Einheiten; die Leerwohnungsziffer lag bei 1,30 %, 2026 bei 1,05 %. Das zeigt ziemlich deutlich: Mehr Neubau reicht nur dann, wenn er auch den gesuchten Wohnungstyp trifft. Mehr Bestand allein löst die Knappheit nicht, wenn Lage, Preis und Wohnungstyp an der Nachfrage vorbeigehen.
Wie stark diese Knappheit spürbar ist, unterscheidet sich je nach Region deutlich.
Der kantonale Durchschnitt zeigt nur einen Teil des Bildes. Zwischen den Bezirken gibt es im Aargau klare Unterschiede. Vor allem in pendlernahen und zentrumsnahen Lagen bleibt der Druck hoch.
Das sieht man gut an der Leerwohnungsziffer 2026: Muri (0,56 %), Aarau (0,68 %) und Lenzburg (0,77 %) zählen zu den engsten Märkten im Kanton. Am anderen Ende liegt Kulm (2,43 %). Zofingen gehört ebenfalls zu den entspannteren Gebieten und bietet Kaufinteressenten etwas mehr Auswahl. Baden und Bremgarten liegen nahe am kantonalen Durchschnitt.
Je tiefer der Leerstand, desto schneller bewegt sich der Markt. Gut platzierte Objekte finden dort oft rasch Interessenten. Für Eigentümer in Bezirken mit tiefer Leerstandsquote heisst das meist kurze Vermarktungszeiten und stabile Preise.
In lockereren Märkten wie Kulm oder Zofingen reicht es dagegen nicht, einfach nur zu inserieren. Dort machen der Zustand der Liegenschaft, die Energieeffizienz und eine realistische Preisvorstellung oft den Unterschied, wenn ein Objekt zügig einen Käufer finden soll.
Besonders spürbar ist die Knappheit für Haushalte mit mehr Platzbedarf. Für Käufer und Familien sind 4- bis 5-Zimmer-Wohnungen und familiengeeignete Häuser in Bezirken mit unter 1 % Leerstand rar. Viele Familien weichen deshalb auf Randlagen mit höherem Leerstand aus. Das bringt oft längere Pendelwege mit sich.
Wer in Aarau, Lenzburg oder Muri kaufen will, trifft also auf wenig Angebot und hohen Konkurrenzdruck.
Atanos AG unterstützt Käufer mit neutraler Beratung, Finanzierungseinschätzung und Objektprüfung. Gerade in engen Märkten hilft das, Entscheide zügiger und mit klarerem Blick zu treffen.
Amtliche Kennzahlen wie die Leerwohnungsziffer werden jeweils per 1. Juni erhoben und im September veröffentlicht. Für 2026 stützt man sich deshalb – je nach Kennzahl – auf Stichtage aus 2024 oder 2025, ergänzt durch Zwischenindikatoren aus Banken- und Beratungsberichten.
Wichtig ist dabei: Leerwohnungsziffer, Leerstandsquote und Angebotsziffer meinen nicht dasselbe. Sie basieren auf anderen Datenquellen und beziehen sich auf verschiedene Zeitpunkte.
Trotz dieser Grenzen ist die Richtung ziemlich klar. Das Angebot bleibt knapp, während die Nachfrage hoch bleibt.
Mit dieser Einordnung wird sichtbar, was die Daten für 2026 im Kern sagen.
Die Leerstände sinken seit 2023 weiter. Auch für 2026 deutet vieles auf einen weiteren Rückgang hin. Neubau bringt dem Markt nur begrenzt Luft, weil zusätzliche Wohnungen oft rasch absorbiert werden.
Der wichtigste Treiber bleibt das Bevölkerungs- und Haushaltswachstum. Und auch wenn es innerhalb des Kantons regionale Unterschiede gibt, ändert das am Gesamtbild wenig: Der Aargau bleibt strukturell knapp versorgt.
Das ist die zentrale Lage im Aargau 2026.
Im Aargau sinkt der Leerstand. Der Hauptgrund ist einfach: Es wird seit Jahren zu wenig neuer Wohnraum gebaut. Die Wohnbautätigkeit stagniert oder geht sogar zurück. Gleichzeitig wächst die Bevölkerung weiter. Und gerade bei erschwinglichen Mietwohnungen ist das Angebot knapp.
Dazu kommen Engpässe im Baugewerbe. Der Fachkräftemangel bremst viele Projekte aus, und ein grosser Teil der Arbeit fliesst eher in Umbauten oder Renovationen als in neue Wohnungen. Das hilft zwar dem Bestand, schafft aber kaum zusätzlichen Wohnraum.
Ein weiteres Problem: Neubauten treffen nicht immer die lokale Nachfrage. Es wird also nicht automatisch dort und so gebaut, wie es die Menschen vor Ort brauchen. Darum bleibt der Druck in gefragten Regionen hoch.
2026 ist Wohnraum vor allem in den zentralen Städten und in wirtschaftlich starken Agglomerationen des Aargaus knapp. Besonders deutlich zeigt sich das in den Bezirken Muri, Lenzburg und Aarau: Dort treffen sehr tiefe Leerstände auf eine hohe Nachfrage.
Eng bleibt die Lage auch in Pendlerregionen wie Baden, Wettingen und Brugg. Das Gleiche gilt für Kernlagen von Rheinfelden und im Fricktal. Etwas mehr Luft gibt es teils in ländlicheren Gebieten wie dem Zurzibiet oder im Bezirk Kulm.
Für Familien im Aargau ist die Lage am Immobilienmarkt ziemlich klar: Die Nachfrage ist hoch, das Angebot knapp. Das gilt vor allem für gut erschlossene, familienfreundliche Regionen.
Dazu kommt die Preisfrage. Ein Einfamilienhaus kostet im Schnitt rund CHF 1,1 Mio. Das ist eine hohe Hürde. Wer stärker auf den Preis achten muss, findet ausserhalb teurer Zentren oft spannendere Möglichkeiten.
Am Ende zählen vor allem zwei Dinge: die saubere Wahl von Standort und Mikrolage sowie eine Finanzierung, die auch auf lange Sicht tragbar bleibt.

Diese Beiträge ergänzen das Thema optimal und beantworten weitere wichtige Fragen.
Persönlich. Diskret. Wirkungsvoll.
